Pagos por teléfono: cómo cobrar por llamada sin incumplir normas
Los pagos por teléfono son seguros si validas la deuda, proteges los datos y sabes cómo cobrar por llamada sin incumplir las normas de tu empresa.
 Matías CasasolaFundador y CEO de Anunzi
· 8 min de lectura
En este artículo
- Qué son los pagos por teléfono y qué no cubren
- Cumplimiento legal y derechos del consumidor: reglas clave que debes respetar
- Seguridad y privacidad operativa: grabación, datos de pago y cómo evitar incumplimientos
- Flujo operativo recomendado para cobrar por teléfono
- Tecnología: agentes de voz IA, híbridos y su integración con CRM y pasarelas
- Implementación práctica: despliegue, pruebas y métricas en el primer mes
- Perspectiva: automatización responsable para cobranzas por teléfono
- Cobranzas por teléfono con agentes de voz de Anunzi
- Preguntas frecuentes
- Fuentes
- Recomendaciones
Los pagos por teléfono son cobros que se gestionan durante una llamada, también conocidos como MOTO (mail order / telephone order). Son perfectamente viables para una empresa: puedes implementarlos con seguridad si cumples tres condiciones mínimas: validar la deuda ante el cliente, proteger sus datos personales y evitar el registro de información bancaria sensible. Antes de lanzar el servicio, revisa tu política de grabación de llamadas y define qué opciones de cobro vas a ofrecer.
En resumen:
- En Estados Unidos, entrega la validación de deuda en el primer contacto o dentro de cinco días, con monto, acreedor original y derecho a disputarla.
- Pausa la grabación antes de solicitar los datos de tarjeta, reactívala después y procesa el cobro mediante una pasarela o tokenización para evitar almacenarlos.
- Si el cliente disputa la deuda, suspende el cobro de inmediato y documenta por escrito la objeción y su resolución antes de reanudarlo.
- Antes de ampliar el servicio, prueba un grupo reducido de cuentas y valida identidad, disputas y fraude; fija metas desde la primera semana.
- La autenticación reforzada puede quedar excluida si el cobro nace fuera del entorno digital y el proveedor aplica controles adecuados; añadir un componente digital puede activarla.
Qué son los pagos por teléfono y qué no cubren
Cuando hablamos de pagos por teléfono nos referimos al modelo MOTO: una transacción donde el titular de la tarjeta no está presente físicamente ni introduce sus datos en un terminal, sino que los comunica de viva voz durante la llamada o los confirma a través de un enlace posterior. Esto es distinto de los pagos móviles contactless, que no forman parte de esta guía.
Las empresas suelen aplicar este modelo en varios escenarios:
- Cobranzas de deudas vencidas o cuotas pendientes.
- Recordatorios de pago antes de la fecha de vencimiento.
- Cobro de cuotas recurrentes en servicios o suscripciones.
El diseño de cada flujo depende de factores concretos: el valor de la transacción, si se necesita autenticación reforzada del cliente y qué canal usarás para confirmar el cobro una vez cerrada la llamada.
Cumplimiento legal y derechos del consumidor: reglas clave que debes respetar
Antes de marcar el primer número, tu equipo necesita conocer las reglas que protegen al consumidor durante una gestión de cobro. La normativa estadounidense, por ejemplo, obliga a entregar información de validación de la deuda en la primera comunicación o dentro de los cinco días siguientes, según establece la guía de la FTC sobre cobro de deudas. Esa información debe incluir el monto adeudado, el nombre del acreedor original y el derecho del consumidor a disputar la deuda.
La normativa de la FTC limita la frecuencia de llamadas de cobradores y exige entregar información de validación al consumidor, lo que marca un estándar mínimo de buenas prácticas que pueden inspirar procesos de cobro telefónico en otros países.
Los límites de contacto son igual de importantes:
- Respetar horarios razonables y evitar llamadas en franjas nocturnas.
- Limitar el número de llamadas para no caer en hostigamiento.
- Detener la comunicación de inmediato si el cliente lo solicita por escrito.
El Fair Debt Collection Practices Act prohíbe ocultar la identidad del llamante y cualquier práctica diseñada para hostigar o engañar al consumidor. Tampoco se puede compartir información de la deuda con terceros no autorizados, como familiares o empleadores, sin consentimiento.
A nivel operativo, esto significa documentar cada conversación: quién llamó, qué se dijo, qué acordó el cliente y cómo se resolvió cualquier disputa. Si no guardas ese rastro, no podrás defender tu proceso ante una reclamación.
Seguridad y privacidad operativa: grabación, datos de pago y cómo evitar incumplimientos
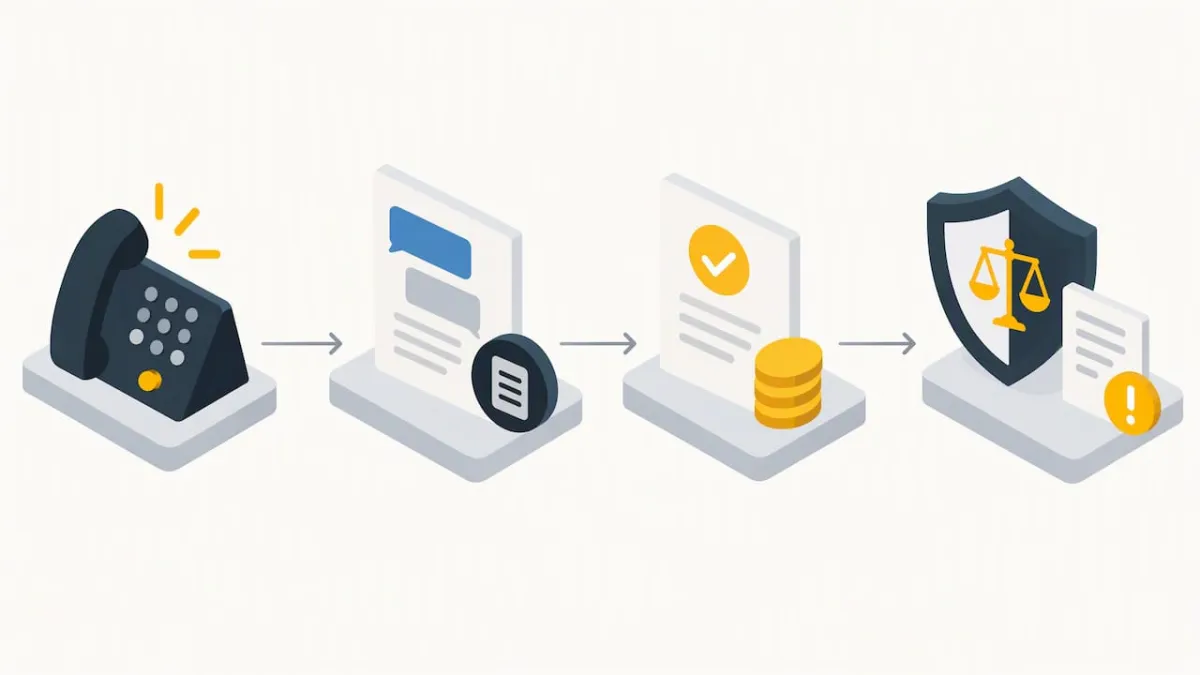
Grabar llamadas de cobro es habitual para control de calidad, pero exige reglas estrictas cuando se mencionan datos bancarios.
- Pausa la grabación justo antes de pedir el número de tarjeta o cualquier dato sensible, y reactívala cuando termine esa parte de la llamada.
- Define una política de retención mínima: conserva solo lo necesario y restringe el acceso a las grabaciones a personal autorizado.
- Evita que el número de tarjeta o el CVV queden almacenados en tu sistema; usa pasarelas de pago o tokenización para procesar el cobro fuera de tu base de datos.
- Informa al cliente, al inicio de la llamada, que la conversación puede grabarse y qué derechos tiene sobre esos datos.
El EDPB recomienda limitar el tratamiento de datos al mínimo necesario para la finalidad de la llamada, y exige justificar cualquier cesión a terceros, por ejemplo cuando externalizas la cobranza a otro proveedor. Una decisión del EDPB sobre grabación de llamadas sancionó la grabación sistemática y el almacenamiento innecesario de datos de tarjeta, lo que respalda directamente la práctica de pausar la grabación antes de pedir datos bancarios.
Consejo profesional: segmenta tu proceso de llamada en bloques: identificación, negociación y cobro, y aplica la pausa de grabación solo en el bloque de cobro.
Flujo operativo recomendado para cobrar por teléfono
Un proceso de cobro telefónico ordenado reduce fricciones y protege a tu equipo legalmente.
- Prepara la llamada: confirma que tienes autorización para contactar a ese cliente y reúne los datos de la deuda o la cuota pendiente.
- Verifica la identidad del cliente al inicio de la llamada, antes de mencionar cualquier detalle de la deuda.
- Entrega la información de validación si es la primera comunicación y ofrece opciones de cobro: pago directo por MOTO o enlace de pago posterior a la llamada.
- Si el cliente disputa la deuda, suspende el cobro de inmediato y documenta la disputa por escrito.
Puedes apoyar la fase posterior a la llamada con plantillas de recordatorios de pago que refuercen la comunicación escrita cuando el cliente prefiere confirmar el pago fuera de la llamada.
Mide estos indicadores desde el primer mes:
- Tasa de éxito en el cobro por llamada.
- Porcentaje de llamadas transferidas a un agente humano.
- Tiempo medio de llamada hasta cierre del cobro.
Tecnología: agentes de voz IA, híbridos y su integración con CRM y pasarelas
Un agente de voz con inteligencia artificial puede encargarse de la verificación de identidad, el recordatorio de pago y la gestión de promesas de pago sin intervención humana en la mayoría de los casos. Cuando el cliente disputa la deuda o pide una condición especial, el sistema escala la llamada a un agente humano siguiendo reglas predefinidas.
Para que esto funcione en producción, necesitas estas integraciones:
- Conexión con tu CRM para registrar cada interacción y actualizar el estado de la cuenta.
- Integración con tu telefonía existente para no duplicar infraestructura.
- Pasarela de pago con tokenización para que ningún dato sensible quede almacenado.
- Registro automático del consentimiento de grabación en cada llamada.
Un caso de éxito muestra la gestión de miles de llamadas con un agente de voz, resolviendo la mayoría sin transferir a un humano. Ese resultado ilustra lo que puede lograr un sistema bien integrado cuando automatiza verificación y resolución de casos repetitivos. Si quieres profundizar en el paso a paso de este tipo de proyecto, puedes revisar nuestra guía sobre cómo automatizar cobranzas con inteligencia artificial.
Implementación práctica: despliegue, pruebas y métricas en el primer mes
Lanzar cobranzas por teléfono sin pasos intermedios suele generar errores costosos. Conviene avanzar por fases.
- Lanza un piloto controlado con un grupo reducido de cuentas antes de abrir el servicio a toda tu base de clientes.
- Haz una revisión legal del guion de llamada, la política de grabación y los textos de validación de deuda.
- Escala gradualmente mientras monitorizas los resultados del piloto.
Durante las pruebas, valida escenarios de verificación de identidad, manejo de disputas y detección de intentos de fraude. Define quién participa en el proyecto: compliance revisa los guiones, TI valida las integraciones y operaciones monitoriza el día a día.
Consejo profesional: fija metas de la primera semana antes de medir el mes completo: así detectas errores de configuración antes de que afecten a cientos de llamadas.
En el primer mes, revisa la tasa de resolución sin transferencia, el número de llamadas simultáneas que tu sistema soporta y la reducción de llamadas perdidas frente a tu proceso anterior.
Perspectiva: automatización responsable para cobranzas por teléfono
La eficiencia de cobro nunca debería ganarle a la transparencia. Un sistema que presiona sin informar genera más quejas que pagos, y una disputa mal gestionada cuesta más que la deuda original. La automatización bien diseñada reduce el fraude y las disputas porque documenta cada paso, no porque acelera la presión sobre el cliente. Diseña procesos trazables: cada llamada debe poder explicarse después, con los mismos datos que mostrarías a un regulador.
— Matias
Cobranzas por teléfono con agentes de voz de Anunzi
Si vas a montar cobranzas por teléfono, no necesitas construir todo desde cero. Nuestros agentes de voz responden en aproximadamente un segundo, resuelven más del 95 % de las llamadas sin derivar a un humano y están listos para operar entre uno y siete días, las 24 horas.
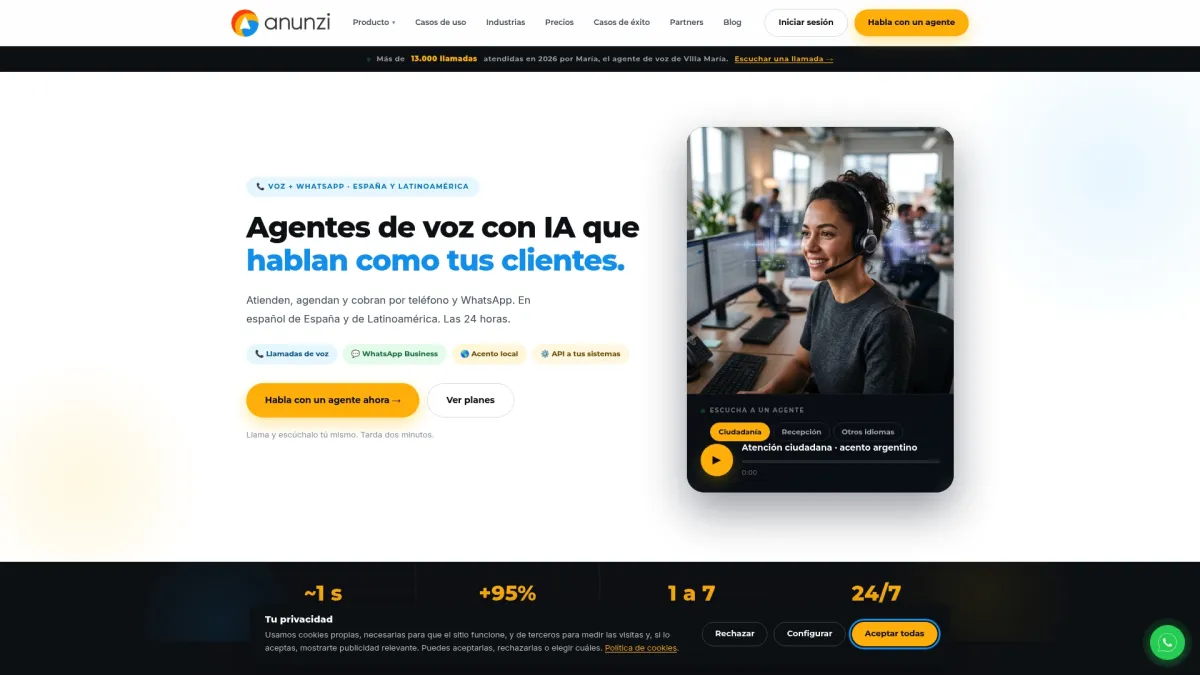
En la demo, pide que te muestren cómo se integra con tu CRM y qué política de grabación aplican durante el bloque de datos bancarios.
- Verificación y validación de deuda automatizada en cada llamada.
- Escalado a humano cuando el cliente disputa el cobro.
- Registro de consentimiento y trazabilidad completa de cada conversación.
Consulta nuestros planes y precios o conoce más sobre nuestros agentes de voz para dar el siguiente paso.
Preguntas frecuentes
¿Qué es un pago MOTO y en qué se diferencia de un pago presencial?
Un pago MOTO es una transacción donde el cliente comunica los datos de su tarjeta por teléfono en lugar de usar un terminal físico. Se usa habitualmente en cobranzas, cuotas y pedidos por correo o llamada.
¿Necesito autenticación reforzada para cobrar por teléfono?
Depende de cómo inicies el cobro: si la transacción se origina de forma no digital y tu proveedor de pagos aplica controles adecuados, puede quedar fuera del requisito de autenticación reforzada bajo PSD2. Si añades un componente digital al proceso, ese requisito puede activarse.
¿Puedo grabar toda la llamada de cobro, incluidos los datos bancarios?
No es recomendable: debes pausar la grabación antes de que el cliente dicte sus datos de tarjeta y reactivarla después. Procesa el cobro mediante una pasarela de pago o tokenización para no almacenar esos datos en tu sistema.
¿Qué debo entregar al cliente antes de pedirle que pague una deuda?
Debes entregar información de validación de la deuda, que incluye el monto, el acreedor original y el derecho a disputarla, dentro de los primeros días de contacto según establece la normativa de cobro de deudas. Si el cliente disputa la deuda, debes suspender el cobro hasta resolver la disputa por escrito.
¿Cuánto cuesta implementar agentes de voz para cobranzas por teléfono?
Puedes revisar el detalle completo en nuestra página de precios.
Fuentes
- Debt Collection FAQs | Consumer Advice
- Fair Debt Collection Practices Act | Federal Trade Commission
- Process personal data lawfully | EDPB
Recomendaciones
- Promesas de pago automatizadas por voz: guía práctica
- Agente de voz con IA para llamadas
- Agente de voz con IA para atender llamadas
- Cobranzas por voz con IA: cómo empezar
Escrito por
Fundador y CEO de Anunzi
Fundó Anunzi y lidera el producto y la tecnología de la plataforma de agentes de voz con IA en español. Trabaja con empresas y gobiernos de España y Latinoamérica para que ninguna llamada quede sin atender.
LinkedIn →