Analítica de cobranzas con IA: qué es y cómo mejora la recuperación
Descubre cómo la analítica de cobranzas con IA automatiza la priorización para mejorar cobros, reducir costes y garantizar transparencia regulatoria.
 Matías CasasolaFundador y CEO de Anunzi
· 9 min de lectura
En este artículo
- Panorama: cómo se usa la IA hoy en los procesos de cobranza
- Cómo funciona por dentro: arquitectura, modelos y datos que sostienen la analítica de cobranzas IA
- Implementación operativa: integración, procesos y cambio organizativo
- Métricas y resultados: qué medir y qué mejoras esperar
- Cumplimiento y riesgos legales: qué exige la regulación europea
- Evidencia y casos: ejemplos de impacto en producción
- Guía práctica: pasos prioritarios para iniciar un proyecto
- Perspectiva del autor: tendencias y prudencia en la adopción
- Cómo Anunzi puede acompañar este proceso
- Preguntas frecuentes
- Fuentes
- Recomendaciones
La analítica de cobranzas con inteligencia artificial permite priorizar y automatizar acciones de recuperación para aumentar los resultados y reducir el coste operativo. Combina modelos predictivos que estiman la probabilidad de impago con motores de decisión que asignan el canal y el mensaje óptimo a cada caso. Mejora la tasa de recuperación, el tiempo medio de cobro y la resolución autónoma de casos, siempre que el proyecto incorpore desde el inicio los requisitos de transparencia y supervisión que exige el marco regulatorio europeo.
En resumen:
- La analítica de cobranzas con IA puede mejorar la tasa de recuperación hasta en un 20 %, siempre que se base en datos de calidad y procesos bien gestionados.
- Es fundamental integrar y sincronizar los sistemas existentes, como CRM y pasarelas de pago, para permitir una operación eficiente y en tiempo real.
- Deben cumplirse desde el diseño requisitos regulatorios europeos de transparencia, supervisión humana y gestión de riesgos, especialmente para sistemas de alto riesgo.
- Implementar un proyecto piloto y medir con pruebas A/B ayuda a validar el impacto y ajustar el modelo antes de ampliar su uso.
- La automatización total funciona mejor en casos de bajo riesgo y alto volumen, mientras que los casos sensibles requieren siempre intervención humana.
Panorama: cómo se usa la IA hoy en los procesos de cobranza
Las empresas que gestionan carteras de deuda han pasado de la gestión manual por lotes a modelos que deciden caso por caso. El cambio no sustituye a los equipos de cobranza, los redirige hacia los casos que realmente necesitan intervención humana.
Los usos más extendidos son:
- Segmentación predictiva y scoring: modelos que estiman la probabilidad de impago de cada deudor según su historial y comportamiento reciente.
- Orquestación y next-best-action: un motor que decide qué acción tomar primero (llamada, mensaje, recordatorio) según el perfil y el momento del ciclo de cobro.
- Automatización multicanal: voicebots, WhatsApp y correo gestionan las comunicaciones repetitivas y liberan a los agentes para negociaciones complejas.
- Procesamiento de lenguaje natural: adapta el tono y el contenido del mensaje a cada deudor, dentro de reglas definidas por el equipo de cumplimiento.
Conviene distinguir entre sistemas que apoyan la decisión humana (recomiendan una acción que un agente aprueba) y sistemas que automatizan el ciclo completo. La mayoría de las implementaciones actuales combinan ambos enfoques: automatización total para los casos de bajo riesgo y apoyo a decisión para los que requieren criterio humano, como los deudores en situación de vulnerabilidad.
Cómo funciona por dentro: arquitectura, modelos y datos que sostienen la analítica de cobranzas IA
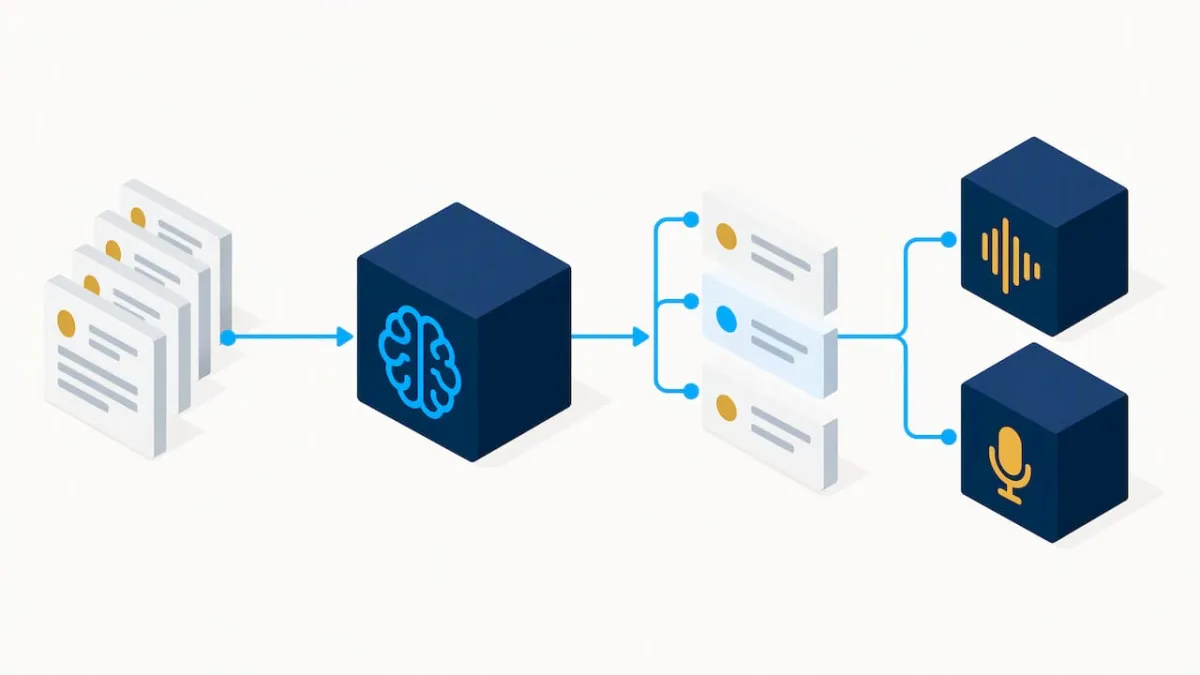
Una arquitectura típica de analítica de cobranzas se organiza en capas. Primero, la ingestión de datos recoge información de pagos, contactos previos y fuentes externas. Esa información alimenta un almacén de variables (feature store) que mantiene actualizados los indicadores de cada cuenta: antigüedad de la deuda, historial de pagos, canal preferido, resultado de contactos anteriores.
Sobre esa base operan los modelos de scoring, normalmente algoritmos de regresión o de boosting (como XGBoost o LightGBM), que estiman la probabilidad de impago o de éxito de cada acción. Un estudio que propone una arquitectura de sistema de cobro inteligente combina procesos de Markov, redes neuronales profundas y especificaciones temporales para optimizar las decisiones de cobro y adaptarse al comportamiento del deudor en lugar de aplicar reglas fijas. El mismo trabajo muestra que los sistemas que optimizan la secuencia completa de acciones, y no solo un punto aislado del proceso, obtienen mejores resultados que los basados en reglas estáticas.
Para las comunicaciones, los modelos de procesamiento de lenguaje natural generan o adaptan mensajes dentro de guiones aprobados, y los sistemas de reconocimiento y síntesis de voz permiten que los agentes telefónicos mantengan conversaciones naturales.
La calidad de los datos determina el resultado final y es fundamental cumplir con las obligaciones del administrador de fincas en España en la gestión documental y administrativa para garantizar el éxito del proyecto. Los modelos necesitan historiales con etiquetas claras de pago o impago, actualizaciones frecuentes de los estados de cuenta y una frecuencia de actualización compatible con el ritmo del ciclo de cobro, que suele ser diario. Antes de desplegar un modelo nuevo en producción conviene aplicar pruebas de tipo campeón-retador, comparando el modelo vigente contra el candidato sobre tráfico real antes de sustituirlo por completo. Esta disciplina de MLOps (monitoreo continuo, reentrenamiento programado, control de versiones) es la que evita que un modelo se degrade sin que el equipo lo note.
Implementación operativa: integración, procesos y cambio organizativo
Poner en marcha un sistema de analítica de cobranzas exige integrarlo con los sistemas que la empresa ya usa, no sustituirlos. El CRM y el ERP deben sincronizar estados de cuenta en tiempo casi real, y las pasarelas de pago necesitan conectarse al flujo conversacional para que un deudor pueda pagar en el mismo canal donde fue contactado.
- Diseñar el flujo híbrido: definir qué casos se resuelven de forma autónoma y cuáles escalan a un agente humano, con criterios explícitos de escalado.
- Lanzar un piloto acotado: elegir una cartera o un canal específico para validar el modelo antes de extenderlo.
- Medir con pruebas A/B: comparar cohortes gestionadas con IA frente a cohortes gestionadas con el proceso anterior.
- Monitorizar en producción: vigilar tasas de error, quejas y resultados de cobro en tiempo real.
- Escalar por fases: ampliar a más carteras solo cuando el piloto demuestre resultados estables.
El equipo necesario combina perfiles de datos, operaciones de MLOps, cumplimiento normativo y gestión de canales. Ninguno sobra: el responsable de cumplimiento revisa que los mensajes y las decisiones automatizadas respeten la normativa vigente, mientras el equipo de MLOps garantiza que un fallo del modelo se detecte y se revierta antes de afectar a los clientes.
Consejo profesional: mantén siempre un mecanismo de rollback inmediato al modelo o proceso anterior ante cualquier anomalía detectada en producción.
Métricas y resultados: qué medir y qué mejoras esperar
Los indicadores que mejor reflejan el impacto de un proyecto de analítica de cobranzas son la tasa de recuperación, el tiempo medio de cobro, el coste por caso gestionado y el porcentaje de resolución autónoma sin intervención humana. El DSO (días de ventas pendientes de cobro) también sirve como referencia agregada del desempeño de toda la cartera.
Para atribuir resultados con rigor:
- Compara cohortes gestionadas con IA frente a cohortes de control bajo el proceso previo, en el mismo periodo.
- Define ventanas de medición suficientemente largas para capturar ciclos de pago completos, no solo el primer contacto.
- Evita atribuir mejoras estacionales o de campaña al modelo sin aislar esas variables.
Un análisis de implementaciones que incorporan datos en tiempo real sobre el comportamiento del deudor encontró que los modelos dinámicos pueden elevar la tasa de éxito hasta un 20 % en pruebas prácticas frente a enfoques que no reaccionan a cambios recientes en el comportamiento de pago. El margen de mejora depende mucho de la calidad de los datos de partida y del punto de madurez del proceso previo, por lo que conviene tratar estos rangos como referencia orientativa y no como una garantía.
Cumplimiento y riesgos legales: qué exige la regulación europea
El reglamento europeo de inteligencia artificial clasifica como sistemas de alto riesgo aquellos que evalúan la solvencia crediticia o establecen puntuaciones de crédito de personas físicas, lo que incluye buena parte de los modelos de scoring usados en cobranzas dirigidas a consumidores. Esa clasificación implica obligaciones concretas que un proyecto debe prever desde el diseño, no añadir después:
- Transparencia: el consumidor tiene derecho a una explicación comprensible de la decisión automatizada que le afecta.
- Supervisión humana: debe existir la posibilidad real de que una persona revise o revierta una decisión del sistema.
- Gestión de riesgos y documentación técnica: el proveedor y el usuario del sistema deben mantener registros que permitan auditar su funcionamiento.
- Evaluación de impacto en derechos fundamentales (FRIA): obligatoria para ciertos sistemas de alto riesgo antes de su puesta en producción.
Estas obligaciones conviven con normativa financiera previa, como los requisitos de capital y gobernanza del sector bancario y las exigencias de resiliencia operativa digital, que también afectan a cualquier sistema automatizado usado en procesos de crédito. La propia banca europea ha empezado a mapear estas implicaciones sectoriales y prevé publicar directrices adicionales para ayudar a clasificar correctamente los casos de alto riesgo. En la práctica, mantener registros técnicos actualizados, aplicar pruebas de sesgo periódicas y contar con revisión legal local reduce el riesgo regulatorio y reputacional de forma considerable.
Evidencia y casos: ejemplos de impacto en producción
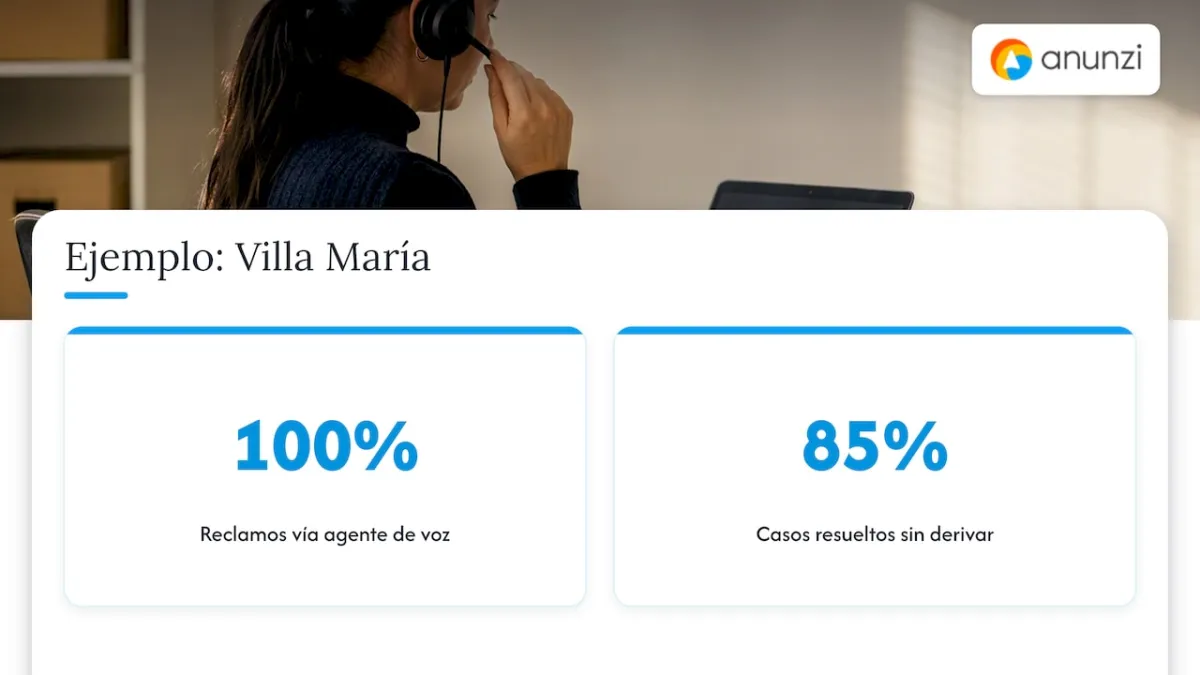
Más allá de la teoría, hay implementaciones ya operativas que muestran el alcance real de estos sistemas. La Municipalidad de Villa María, en Argentina, gestiona hoy el 100 % de sus reclamos ciudadanos a través de un agente de voz que entró en operación en solo cuatro semanas y resuelve el 85 % de los casos sin derivar a una persona. Es un ejemplo útil porque combina un canal exigente (la llamada telefónica) con un volumen alto de interacciones repetitivas, el escenario donde la automatización aporta más valor.
Estos resultados se sostienen sobre una integración con el CRM de cada organización y sobre un soporte de implementación en español, lo que facilita la adaptación del modelo al tono y los procesos propios de cada cliente.
Guía práctica: pasos prioritarios para iniciar un proyecto
Antes de evaluar proveedores o tecnología, conviene ordenar el proyecto en pasos concretos:
- Define el objetivo y los KPIs: elige dos o tres métricas que el proyecto debe mover, no una lista interminable.
- Mapea las fuentes de datos prioritarias: identifica qué sistemas contienen el historial de pagos y contactos, y valida su calidad.
- Diseña un piloto con cohortes y pruebas A/B: acota el alcance a una cartera manejable antes de escalar.
- Incorpora gobernanza y trazabilidad desde el piloto: documentación técnica y criterios de supervisión humana no se añaden después.
- Escala según resultados documentados: usa las lecciones del piloto para ajustar el modelo antes de ampliarlo.
Consejo profesional: empieza con la cartera de menor riesgo legal y mayor volumen de casos repetitivos: ahí el retorno es más rápido de medir y más fácil de justificar internamente.
Perspectiva del autor: tendencias y prudencia en la adopción
La adopción de IA en cobranzas crece con beneficios claros, pero la prisa por automatizar todo el ciclo suele ser un error. El valor real está en la interpretabilidad: un modelo que nadie en el equipo puede explicar es un pasivo regulatorio, no un activo operativo. La automatización completa tiene sentido en los casos de bajo riesgo y alto volumen; en los casos sensibles, el contacto humano sigue siendo insustituible, y diseñarlo así desde el principio ahorra disgustos legales y reputacionales más adelante.
— Matias
Cómo Anunzi puede acompañar este proceso
Si este panorama convence pero faltan recursos internos para construirlo desde cero, desarrollamos agentes de inteligencia artificial para cobranzas que se integran con sistemas como CRM, telefonía y pasarelas de pago, con soporte de implementación en español.
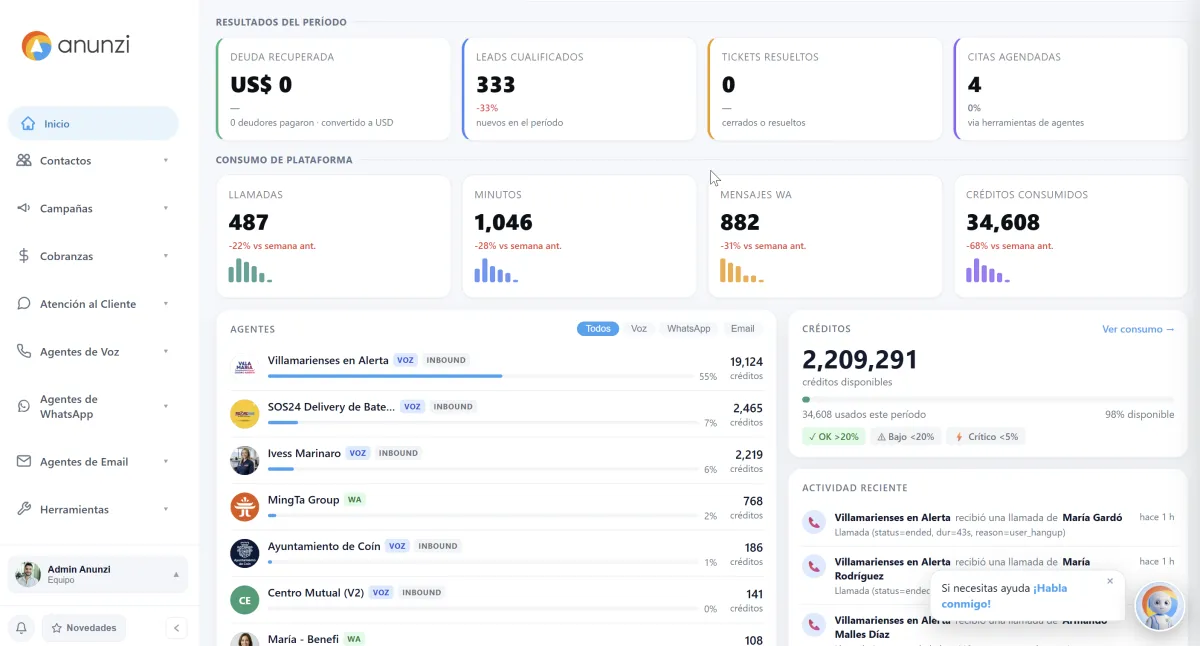
Ofrecemos agentes para cobranzas que operan por WhatsApp y teléfonos, así como opciones de marca blanca para agencias y partners que quieran revender esta capacidad. Si quieres ver cómo responde un agente antes de decidir nada, puedes probar un agente IA en tiempo real.
Preguntas frecuentes
¿Qué IA es mejor para hacer análisis financiero?
No existe una única IA superior para análisis financiero: la elección depende del caso de uso, desde modelos de boosting para scoring de riesgo hasta sistemas de lenguaje natural para generar informes. En cobranzas, lo relevante no es la marca del modelo sino su capacidad de adaptarse al comportamiento del deudor en tiempo real.
¿Cómo se utiliza la inteligencia artificial en la cobranza?
Se usa principalmente para predecir probabilidad de impago, priorizar qué cuentas contactar primero y automatizar comunicaciones por voz, WhatsApp o correo. Los sistemas más avanzados combinan estas funciones en un flujo que decide la siguiente acción óptima para cada deudor.
¿Cuáles son las 3 C de la cobranza?
No existe una definición única y universalmente aceptada del término.
¿Qué IA es analítica?
La IA analítica es la que procesa datos históricos para generar predicciones o puntuaciones de riesgo, como los modelos de scoring usados en cobranzas, en contraste con la IA generativa, que produce contenido nuevo como texto o voz.
Fuentes
Recomendaciones
Escrito por
Fundador y CEO de Anunzi
Fundó Anunzi y lidera el producto y la tecnología de la plataforma de agentes de voz con IA en español. Trabaja con empresas y gobiernos de España y Latinoamérica para que ninguna llamada quede sin atender.
LinkedIn →